2020年1-6月中国通用设备制造业出口交货值统计与形势分析
通用设备制造业是装备制造业的核心组成部分,涵盖锅炉及原动设备、金属加工机械、通用零部件、烘炉熔炉、起重运输设备、泵阀门压缩机、轴承齿轮传动件、烘炉风机、包装设备、文化办公机械等领域,其出口情况在相当程度上反映了中国装备制造业的国际竞争力与全球工业需求冷暖。2020年上半年,突如其来的新冠疫情对全球供应链和国际贸易造成严重冲击,中国通用设备制造业出口交货值也经历了先抑后扬的波动过程。
一、总体运行情况
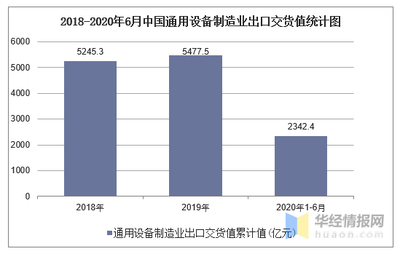
根据国家统计局发布的数据,2020年1-6月,中国通用设备制造业出口交货值累计约为2580亿元人民币,同比下降约5.8%。从月度走势看,1-2月受国内疫情停工停产和春节假期叠加影响,出口交货值同比大幅下滑约18%;3月起随着国内复工复产加速推进,降幅迅速收窄至个位数;4-5月海外疫情蔓延导致外需萎缩,出口交货值再次承压,同比降幅维持在6%-8%;6月在部分海外市场逐步重启、防疫物资相关设备需求上升等因素带动下,当月出口交货值同比转正,增长约2.5%,带动上半年累计降幅有所收窄。
二、主要子行业出口表现
从细分领域看,不同子行业受疫情影响程度分化明显。
泵、阀门、压缩机及类似机械制造:上半年出口交货值约620亿元,同比下降约9%。该类产品广泛应用于石油化工、电力、水处理等基础工业领域,海外项目延期和油价暴跌导致需求明显收缩。
物料搬运设备制造:上半年出口交货值约380亿元,同比下降约4%。其中叉车、起重机等产品对东南亚、非洲等新兴市场出口保持一定韧性,但对欧美出口下滑较为明显。
烘炉、风机、包装等设备制造:上半年出口交货值约410亿元,同比下降约3%。包装机械受益于疫情期间食品、医药包装需求增长,出口表现相对较好。
轴承、齿轮和传动部件制造:上半年出口交货值约460亿元,同比下降约7%。汽车零部件和工业传动件出口受全球汽车减产拖累较大,但风电轴承等新能源相关产品逆势增长。
金属加工机械制造:上半年出口交货值约260亿元,同比下降约11%。机床工具出口受海外制造业投资放缓影响显著,但激光切割机等高端产品出口保持增长。
文化、办公用机械制造:上半年出口交货值约220亿元,同比下降约2%。打印机、复印机等办公设备出口受远程办公需求支撑,降幅相对较小。
其他通用设备:包括锅炉及原动设备、通用零部件等,上半年出口交货值合计约230亿元,同比下降约6%。
三、主要出口市场分析
从出口目的地看,2020年1-6月中国通用设备制造业产品出口市场格局有所调整。
亚洲市场仍是最大出口目的地,占通用设备出口总额的约45%。其中对东盟出口表现相对稳健,上半年同比增长约2%,RCEP预期和产业链转移带动了双边贸易。对日本、韩国出口分别下降约7%和5%。
欧洲市场占出口总额约22%,上半年同比下降约10%。意大利、德国、法国等主要市场受疫情封锁影响,设备采购和工程项目纷纷延期或取消。
北美市场占出口总额约18%,同比下降约12%。中美贸易摩擦延续叠加疫情冲击,对美通用设备出口持续承压。
其他市场方面,对非洲出口同比下降约5%,对拉美出口同比下降约14%,对大洋洲出口同比下降约8%。
四、影响因素分析
2020年上半年通用设备制造业出口交货值下降,主要受以下因素影响:一是疫情导致全球制造业活动急剧放缓,海外订单大幅减少;二是国际物流受阻,海运和空运运力紧张、运费上涨;三是部分国家出台贸易限制措施,供应链本地化趋势加速;四是国际大宗商品价格波动,影响相关设备投资需求。
与此一些积极因素也对冲了部分下行压力:国内复工复产率先推进,保住了供应链稳定性;防疫物资生产设备、医药包装设备等出口逆势增长;线上办公带动办公机械需求;“一带一路”沿线部分项目维持施工进度带来设备需求。
五、趋势展望
展望2020年下半年,随着全球主要经济体逐步重启经济,通用设备制造业出口有望延续6月的回暖态势,预计三季度同比降幅将进一步收窄,四季度有望实现正增长。但海外疫情反复、中美关系不确定性、全球产业链重构等因素仍然构成风险。全年通用设备制造业出口交货值预计与2019年基本持平或小幅下降,其中与新能源、智能制造、医疗设备相关的通用设备出口有望实现增长,传统工业设备出口复苏节奏可能相对缓慢。
如若转载,请注明出处:http://www.ntmkjx.com/product/42.html
更新时间:2026-11-01 19:52:31